收现比大于1、现金流增25.86%,以岭药业三季报“含金量”几何?
近日,以岭药业(002603.SZ)披露2026年第三季度报告。2026年前三季度公司实现营收59.68亿元,同比增长1.72%;归母净利润10.96亿元,同比增长9.55%;扣非净利润10.60亿元,同比增长9.68%。单看第三季度,营收18.94亿元、归母净利润3.39亿元,增速分别为3.62%和2.04%。
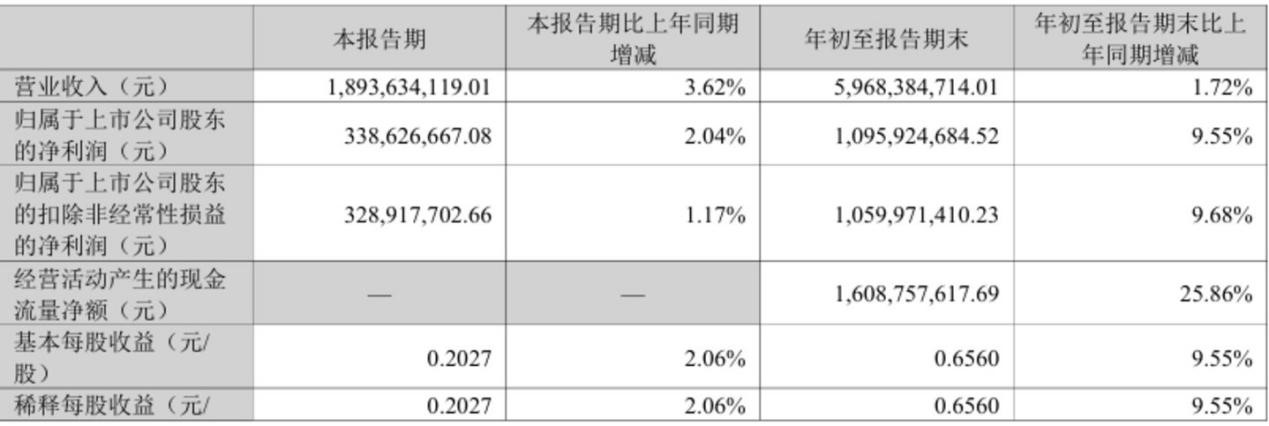
营收微增、利润近两位数增长,算不上高弹性组合。但在行业终端需求回落、渠道去库存、营销模式改革阵痛等多重因素叠加的时间窗口,能够同时守住营收与利润正增长的企业本就稀少,而利润增速跑赢收入增速、经营现金流增速又跑赢利润增速的,则更为有限。
毛利优化与现金流增长共筑业绩弹性
拆开以岭药业利润表,最直接的变量出现在毛利端。前三季度公司营业成本从上年同期的23.16亿元降至21.45亿元,在营收仍保持正增长的前提下压降了约1.71亿元,带动综合毛利率升至64.05%,同比抬升3.52个百分点。行业内投研机构将这一变化归因于原材料价格周期回落与产品结构优化的叠加,成本端的压力缓解,使收入的小幅增长得以更充分地传导至利润端。
成本端的压降,只是影响毛利率的一部分。收入结构上,以通心络胶囊、参松养心胶囊、芪苈强心胶囊为代表的以岭药业“通络三宝”,上半年合计实现收入24.50亿元,同比增长24.81%,占当期营收的60%以上。心脑血管类产品本身具备较高的毛利水平,其在收入盘子中的占比维持高位,意味着产品结构的天平持续偏向高毛利一侧,把利润弹性顶在了收入弹性之上。
在毛利率端持续修复的同时,更值得审视的,是以岭药业利润的“成色”。公司前三季度经营活动产生的现金流量净额16.09亿元,同比增长25.86%,约为同期归母净利润的1.47倍;销售商品、提供劳务收到的现金67.75亿元,相当于营业收入的1.14倍,收现比大于1。非经常性损益合计仅约0.36亿元,占归母净利润的比重在3%左右。
现金流增速高于利润增速、收现比大于1、非经常性损益占比极低,这三组对照指向的是同一个判断:以岭药业利润来自主营业务的真实回款,而不是应收账款堆出来的纸面收入,也不是一次性收益撑起来的数字。在中药板块普遍面临渠道回款压力的当下,这一指标的信号意义,并不亚于利润增速本身。
横向对比也可以发现,在已披露三季报的中药企业中,能够同时维持营收正增长与利润正增长的公司屈指可数。
据Wind统计,截至10月27日,申万68家中药板块上市公司中已有23家披露前三季度业绩,其中14家营收与归母净利润双双下滑,占比超六成;仅有5家实现营收、净利双增,占比约22%,相当一部分中药企业已进入“增收不增利”甚至“双降”的境地。而以岭药业则凭借毛利修复、现金流护航,“稳”住了业绩的基本盘。
基药目录落地:短期弹性的明确支点
如果说毛利率修复是已经兑现的“存量改善”,那么9月1日起正式实施的新版基药目录,则为四季度及明年提供了一个可追踪的“增量变量”。
《国家基本药物目录(2026年版)》中,以岭药业独家专利中药解郁除烦胶囊首次纳入,成为本次新增中成药中唯一一款1.1类创新中药,公司基药品种由5个增至6个。新版目录要求公立医疗机构在实施后两个月内更新用药供应目录并优先配备,基药身份意味着院内准入与基层覆盖的通道同时打开。
机构对这一品种的预期并不保守。华泰证券就在研报中预测,解郁除烦胶囊受益于基药准入与循证证据布局,远期销售峰值有望突破20亿元。
需要说明的是,基药放量并非线性过程,院内目录更新、医生处方习惯迁移、基层渠道渗透均需要时间,四季度更可能体现的是准入启动而非完整放量。但方向上的确定性在于:一款已进入医保乙类、并被《中国抑郁障碍防治指南(2025版)》列为轻中度抑郁症推荐用药的1.1类新药,获得基药身份后,其可及性的天花板被系统性抬高了。
解郁除烦胶囊的入选,还指向一个更底层的竞争维度。2026年版基药目录首次将品种的真实市场销量与循证医学证据作为前置性准入门槛,这意味着进入目录本身即构成一道筛选:药品必须先以临床证据在真实诊疗场景中完成验证,才具备被纳入的资格。解郁除烦胶囊开展的随机双盲研究显示,其在降低汉密尔顿抑郁量表评分方面与盐酸氟西汀片相当、优于安慰剂,这一证据基础与其此次获准进入基药目录存在直接的因果链条。
一直以来,循证体系都是以岭药业长期构建的壁垒。按照以岭药业的描述,公司主导专利中药均为络病理论指导下研发的产品,具备确切的临床疗效,经过国际公认的循证医学评价方法对其临床疗效做出权威评价。
仅在2026年上半年,公司围绕参松养心、芪苈强心、津力达三款通络药物的循证研究就入选“2026年国际中医药与传统医药高影响力研究”。基药目录的循证门槛抬升,对这类已有证据储备的企业而言,是对其优势的制度层面确认。
在研管线:决定“稳态”能延续多久
短期靠基药,长期靠管线。
“公司仍然按照自己的计划,每年申报1—2个品种IND。”在近期的投资者交流会活动中,以岭药业对中药领域管线的研发布局作出了上述规划。
当前,以岭药业共有8个中药品种处于临床阶段:治疗慢性胆囊炎的“柴黄利胆胶囊”和治疗胃肠型感冒的“藿夏感冒颗粒”处于临床III期阶段。余下的“柴芩通淋片”、“参蓉颗粒”等5个品种处于临床II期阶段。
此外,公司用于治疗类风湿性关节炎的芪桂络痹通片和治疗儿童感冒的小儿连花清感颗粒申报新药也均获受理。2025年7月,公司申报首个3.1类经典名方半夏白术天麻颗粒获CDE受理。近期,1.1类中药新药“健骨关节颗粒”临床试验申请也获得CDE受理。这其中的大量管线,均指向临床需求明确、且部分存在未满足空间的治疗领域。
按照投资者交流披露的规划,未来以岭药业IND申报力度还将进一步加大,布局方向覆盖大呼吸、内分泌、消化系统等大领域,并向妇科和儿科疾病延展,同时在五官科、免疫、类风关等小系统内进行单品布局,逐步形成体系化布局。
化药端同样不是“陪跑”:治疗急性髓性白血病的XY0206片已处于III期,治疗缺血性脑卒中的XY03-EA片、面向辅助生殖的G201胶囊处于II期;三季报披露前夕,1类化学新药LB220-D08缓释片获批临床,拟开展非典型溶血性尿毒症综合征(aHUS)临床试验,靶向Factor B因子的补体抑制剂且具有独立知识产权。这些品种的共性是:瞄准临床急需或高壁垒方向,具备差异化竞争力。
对以岭药业而言,基药和现有品种提供短期“稳态”,而在研管线决定这一“稳态”能延续多久。
回到三季报本身,行业整体承压背景下,以岭药业这份“营收微增、利润近两位数增长、现金流增速更高”的成绩单,提供的不是一个高弹性的增长故事,而是一个在行业下行期仍能依靠毛利修复、结构优化和回款质量把利润做实、同时用基药准入和管线接续为后续留出空间的经营样本。在当下的中药板块,这样的样本本身,已经比增速数字更稀缺。
相关阅读
- 巴比食品2026年半年度拟派现4791万元:首次实施中期派现,上市6年派现金额逐年攀升
- 朗源股份董事长赵征自愿放弃领薪并退还部分薪酬,总经理曹宇晨自愿降薪50%,财务总监王涛自愿降薪30%
- 华设集团获东方财富证券等机构调研:低空经济业务逐渐实现全国铺开,数智化转型全面提速
- 迈赫股份新获一项发明专利 能有效提升车身制造产能与交付效率
- 唯捷创芯董事长荣秀丽提议回购股票并注销,回购金额5000万元至6000万元
- 收现比大于1、现金流增25.86%,以岭药业三季报“含金量”几何?
- 朗源股份总经理曹宇晨、财总王涛自愿降薪:去年薪酬分别为60万和36万,降幅为50%和30%
- 恒瑞医药:重新提交注射用卡瑞利珠单抗的生物制品许可申请获 FDA 受理
- 洪汇新材副总经理王晓闻辞职:今年4月24日上任
- 林洋能源:中标合计约1.99亿元国家电网采购项目