《中国手术机器人行业发展报告(2026)》亮相CMEF:纵览政策出海全链路,解码商业化关键期
手术机器人是高端医疗装备的战略制高点,也是衡量一国医疗科技创新能力与产业链自主可控水平的核心标志。10月21日,以“开放中国・健康世界”为主题的第94届中国国际医疗器械(秋季)博览会(CMEF)在北京首都国际会展中心启幕。作为全球医疗器械产业的风向标,本届CMEF聚焦高端医疗装备创新与全球化协同,集中展示国内医械产业技术突破与商业化落地成果。由国家高性能医疗器械创新中心联合国药励展、应科咨询、新型生物材料与高端医疗器械广东研究院联合编制的《中国手术机器人行业发展报告(2026)》正式对外发布,成为本届CMEF手术机器人板块备受关注的重磅产业成果。
作为医疗器械领域唯一的国家级创新中心,国家高性能医疗器械创新中心长期承担行业共性技术攻关与产业生态构建职能。此次联合国药励展、应科咨询、新型生物材料与高端医疗器械广东研究院推出的年度报告,是团队继《中国手术机器人行业发展报告(2024)》之后推出的第二份连续性研究成果。报告延续全景式建档基础,依托深度企业走访、全国招采与注册数据挖掘、政策文件系统梳理,以“政策-产品-商业-应用-产业-资本-出海”全链条视角,复盘2025年1月至2026年6月行业格局变迁与重心转移。研究方法较2024版全面升级:依托新型生物材料与高端医疗器械广东研究院共建的行业数据库,从框架式综述转向数据驱动。
从发布时点看,这份报告也是2026年1月国家医保局手术机器人收费立项指南落地、9月DRG/DIP3.0为机器人手术单设病组之后,行业内首份系统复盘“支付制度成型”进程的研究成果,对行业支付制度完善、产业链协同、临床价值验证与全球化布局具有直接的决策参考价值。
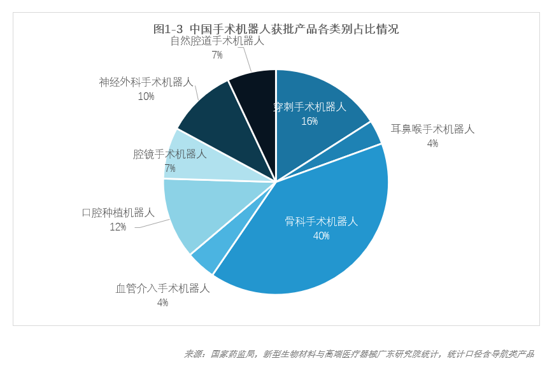
报告核心判断显示,过去18个月国内手术机器人完成从技术验证向商业验证的阶段切换。截至2026年6月末国内手术机器人有效注册证257张,国产占比83%,注册证不再稀缺,行业竞争重心转向临床真实价值。2025年全国招投标成交456台、规模31.9亿元,2026年上半年单台均价回落近三成,市场呈现“量稳价降”;骨科机器人招采金额占比37.3%,首次跃居第一大赛道。全国统一手术机器人收费框架已经建立,20个省市跟进落地,但全面医保报销仍缺少费用适宜性临床证据。行业临床叙事从追求“首例手术”转向手术常规化应用。硬件国产化率持续提升,但掌握下一代产品定义权才是实现产业自主可控的关键。资本市场冷热分化,报告期一级市场完成43起融资,按披露金额底线合计约49.6亿元,资本逻辑从赛道叙事切换至商业化交付能力。出海成为行业必答题,2026年上半年出口额达4.84亿元,产品覆盖49个国家,但品牌、售后、跨境监管等壁垒依旧客观存在,国产出海具备类似新能源车全球化的成长潜力。报告提出通往产业拐点的五大路径,指出只有完成装机、手术量、真实世界证据与支付体系的闭环,行业商业拐点才会真正兑现。


本次于CMEF重磅发布的《中国手术机器人行业发展报告(2026)》,正是在产业新旧周期交替的关键节点,为行业送上一份全维度的产业“坐标参考”。对正处于商业化关键期的中国手术机器人产业而言,这份报告的发布恰逢其时。报告依托详实数据与典型案例,为政策制定者、产业从业者与资本市场搭建起可对话、可参考的共同研究底稿。在CMEF这一全球医疗器械行业的风向标现场发布,也彰显中国手术机器人正以更开放的姿态进入全球产业叙事。
未来,中国产业力量将不再只是全球市场的跟随者,更将成为新周期的深度参与者与核心推动者。而这份在CMEF现场正式发布的报告,所记录与展望的,正是这场产业跃迁的崭新起点。
相关阅读